
住宅用地の課税標準の特例
面積で軽減割合が変わる
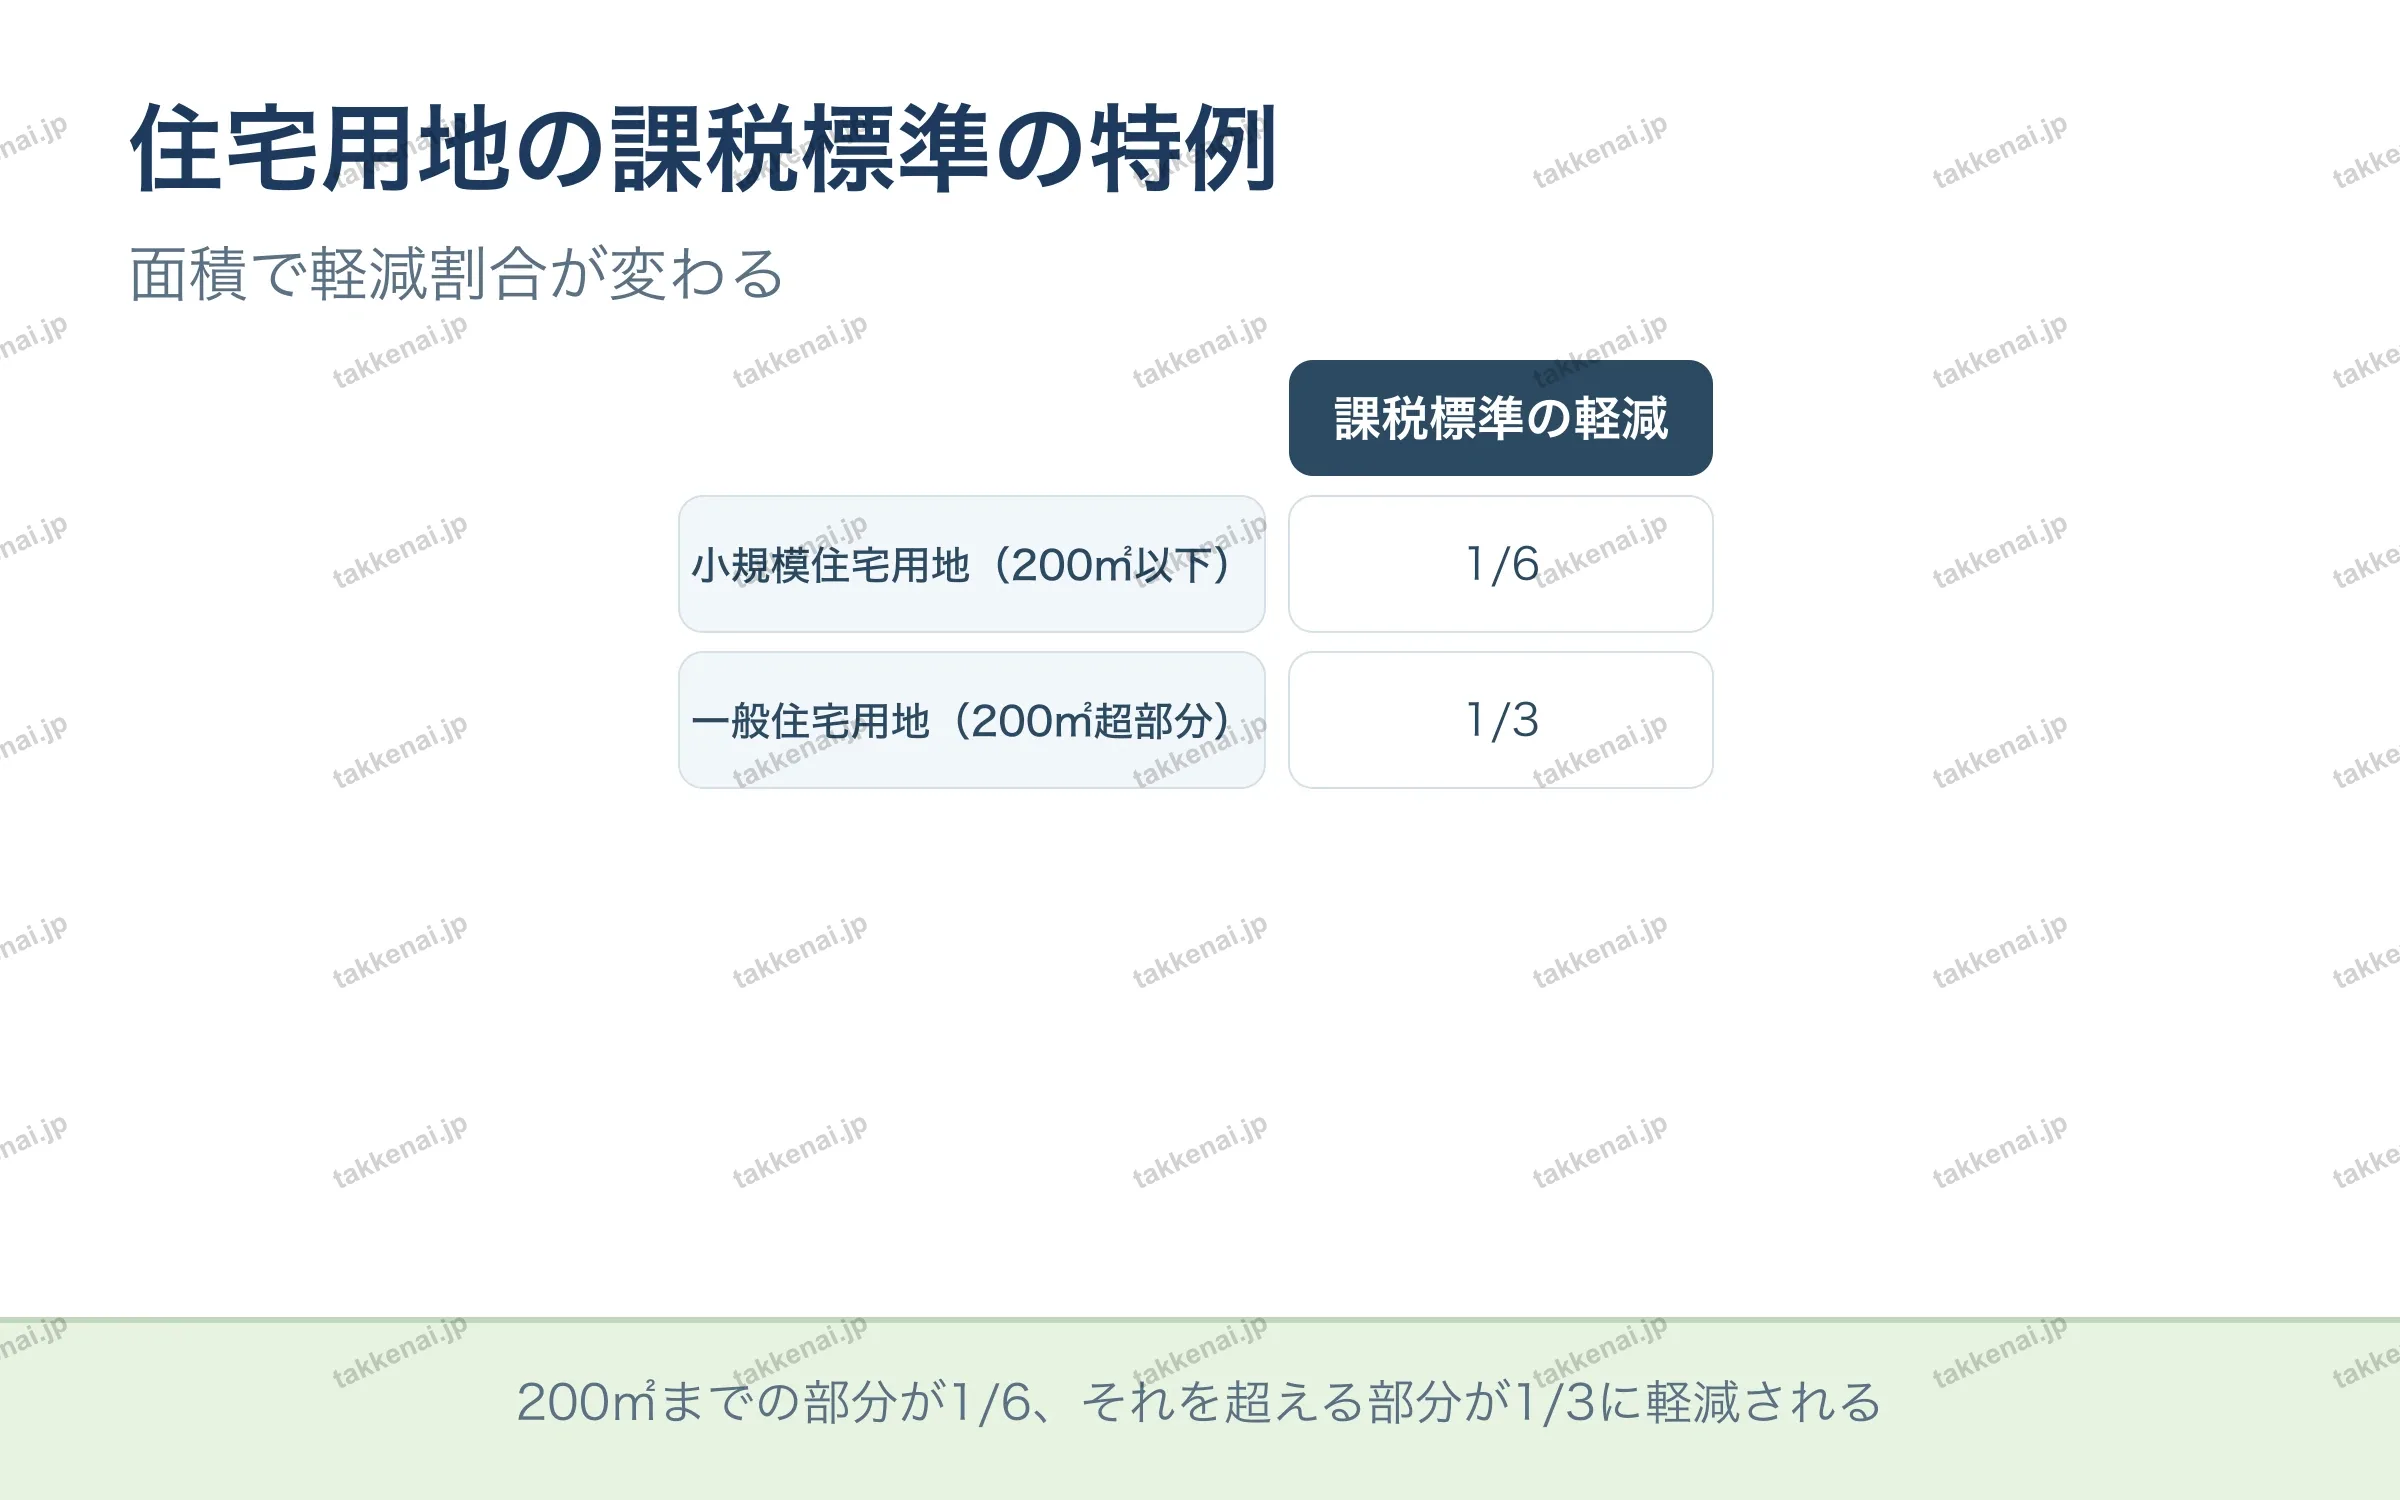
住宅用地に対する固定資産税の課税標準には特例があり、その軽減割合は面積によって変わります。200㎡以下の部分にあたる小規模住宅用地は課税標準が6分の1に軽減され、200㎡を超える部分の一般住宅用地は3分の1に軽減されます。つまり同じ土地でも200㎡を境に軽減割合が分かれる点が重要です。受験では、どの面積でどちらの割合が適用されるかを正確に押さえておくことが問われます。
本ページは令和8年度試験の法令基準日(2026年4月1日)時点の法令に基づいて記述しています
💡 200㎡までの部分が1/6、それを超える部分が1/3に軽減される
📝 出題ポイント・ひっかけ対策会員限定