
固定資産税
毎年1月1日の所有者にかかる市町村税
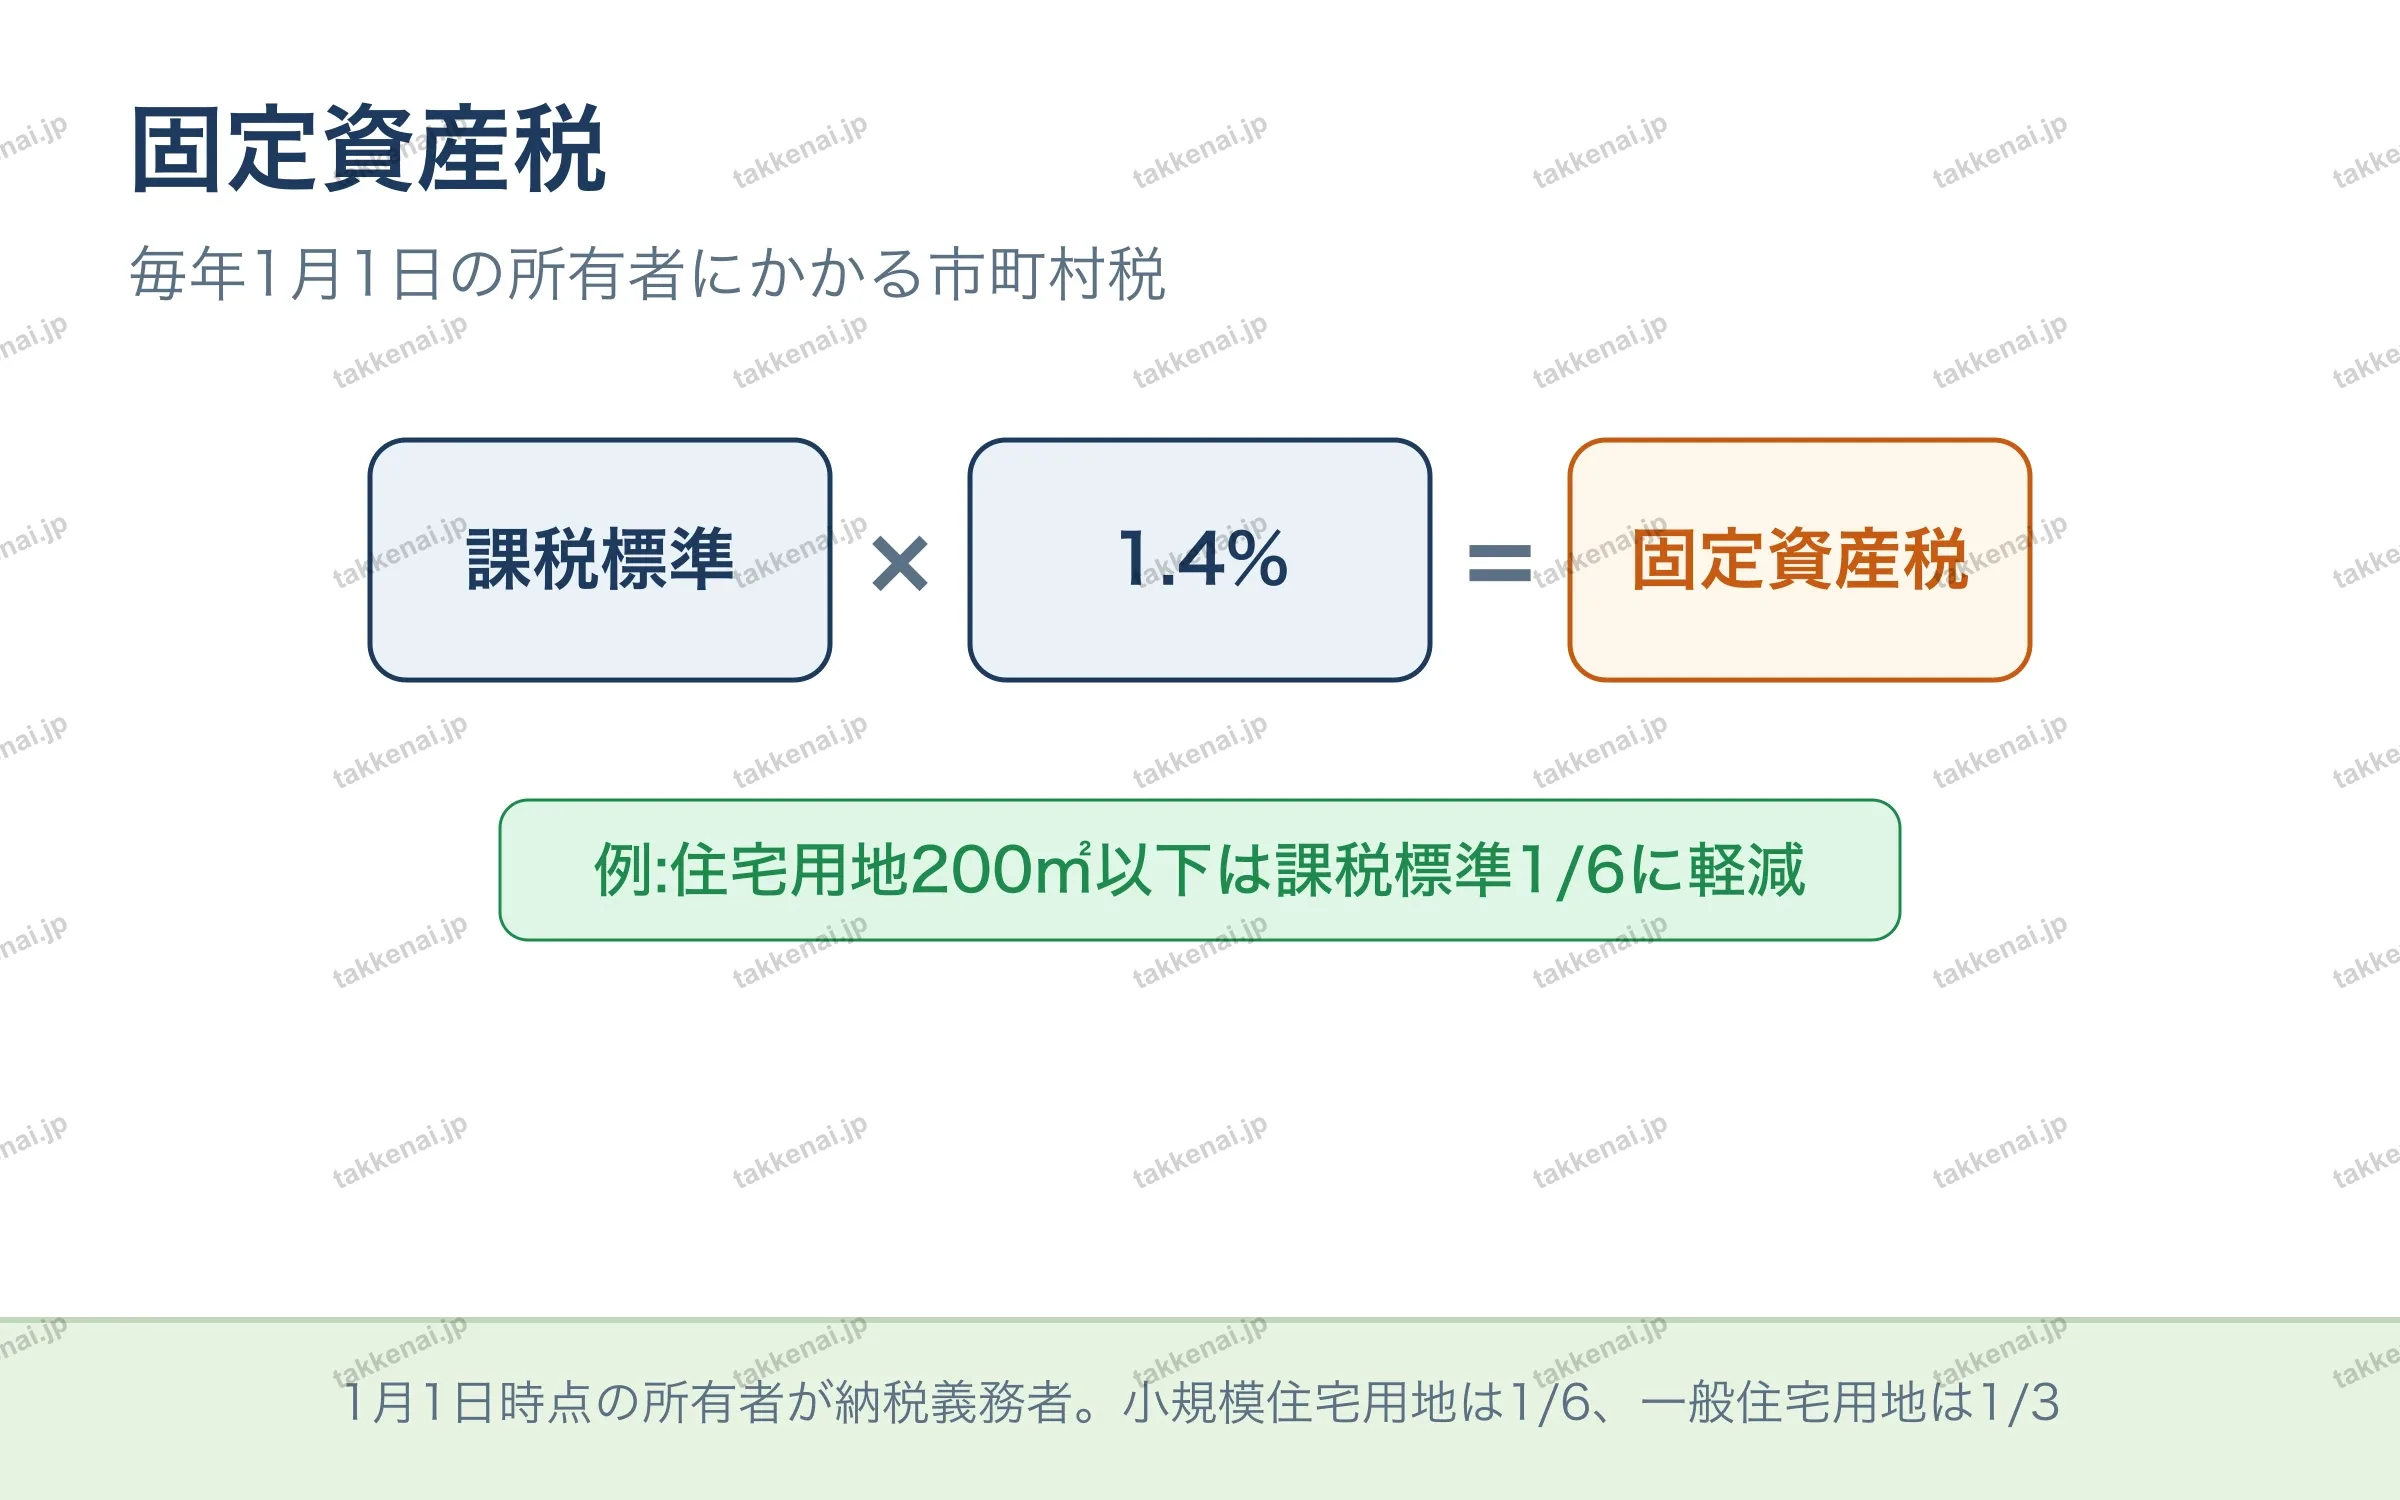
固定資産税は、毎年1月1日時点で固定資産を所有している人に課される市町村税です。納税義務者はこの1月1日時点の所有者であり、年の途中で売却しても基本はその年の納税義務者になります。税額は課税標準に1.4%を掛けて計算します。住宅用地には軽減があり、200㎡以下の小規模住宅用地は課税標準が6分の1に、一般住宅用地は3分の1に軽減されます。納税義務者の判定基準日と軽減割合が頻出のポイントです。
本ページは令和8年度試験の法令基準日(2026年4月1日)時点の法令に基づいて記述しています
💡 1月1日時点の所有者が納税義務者。小規模住宅用地は1/6、一般住宅用地は1/3
📝 出題ポイント・ひっかけ対策会員限定