
居住用財産の3,000万円特別控除
マイホーム売却時の譲渡所得から控除
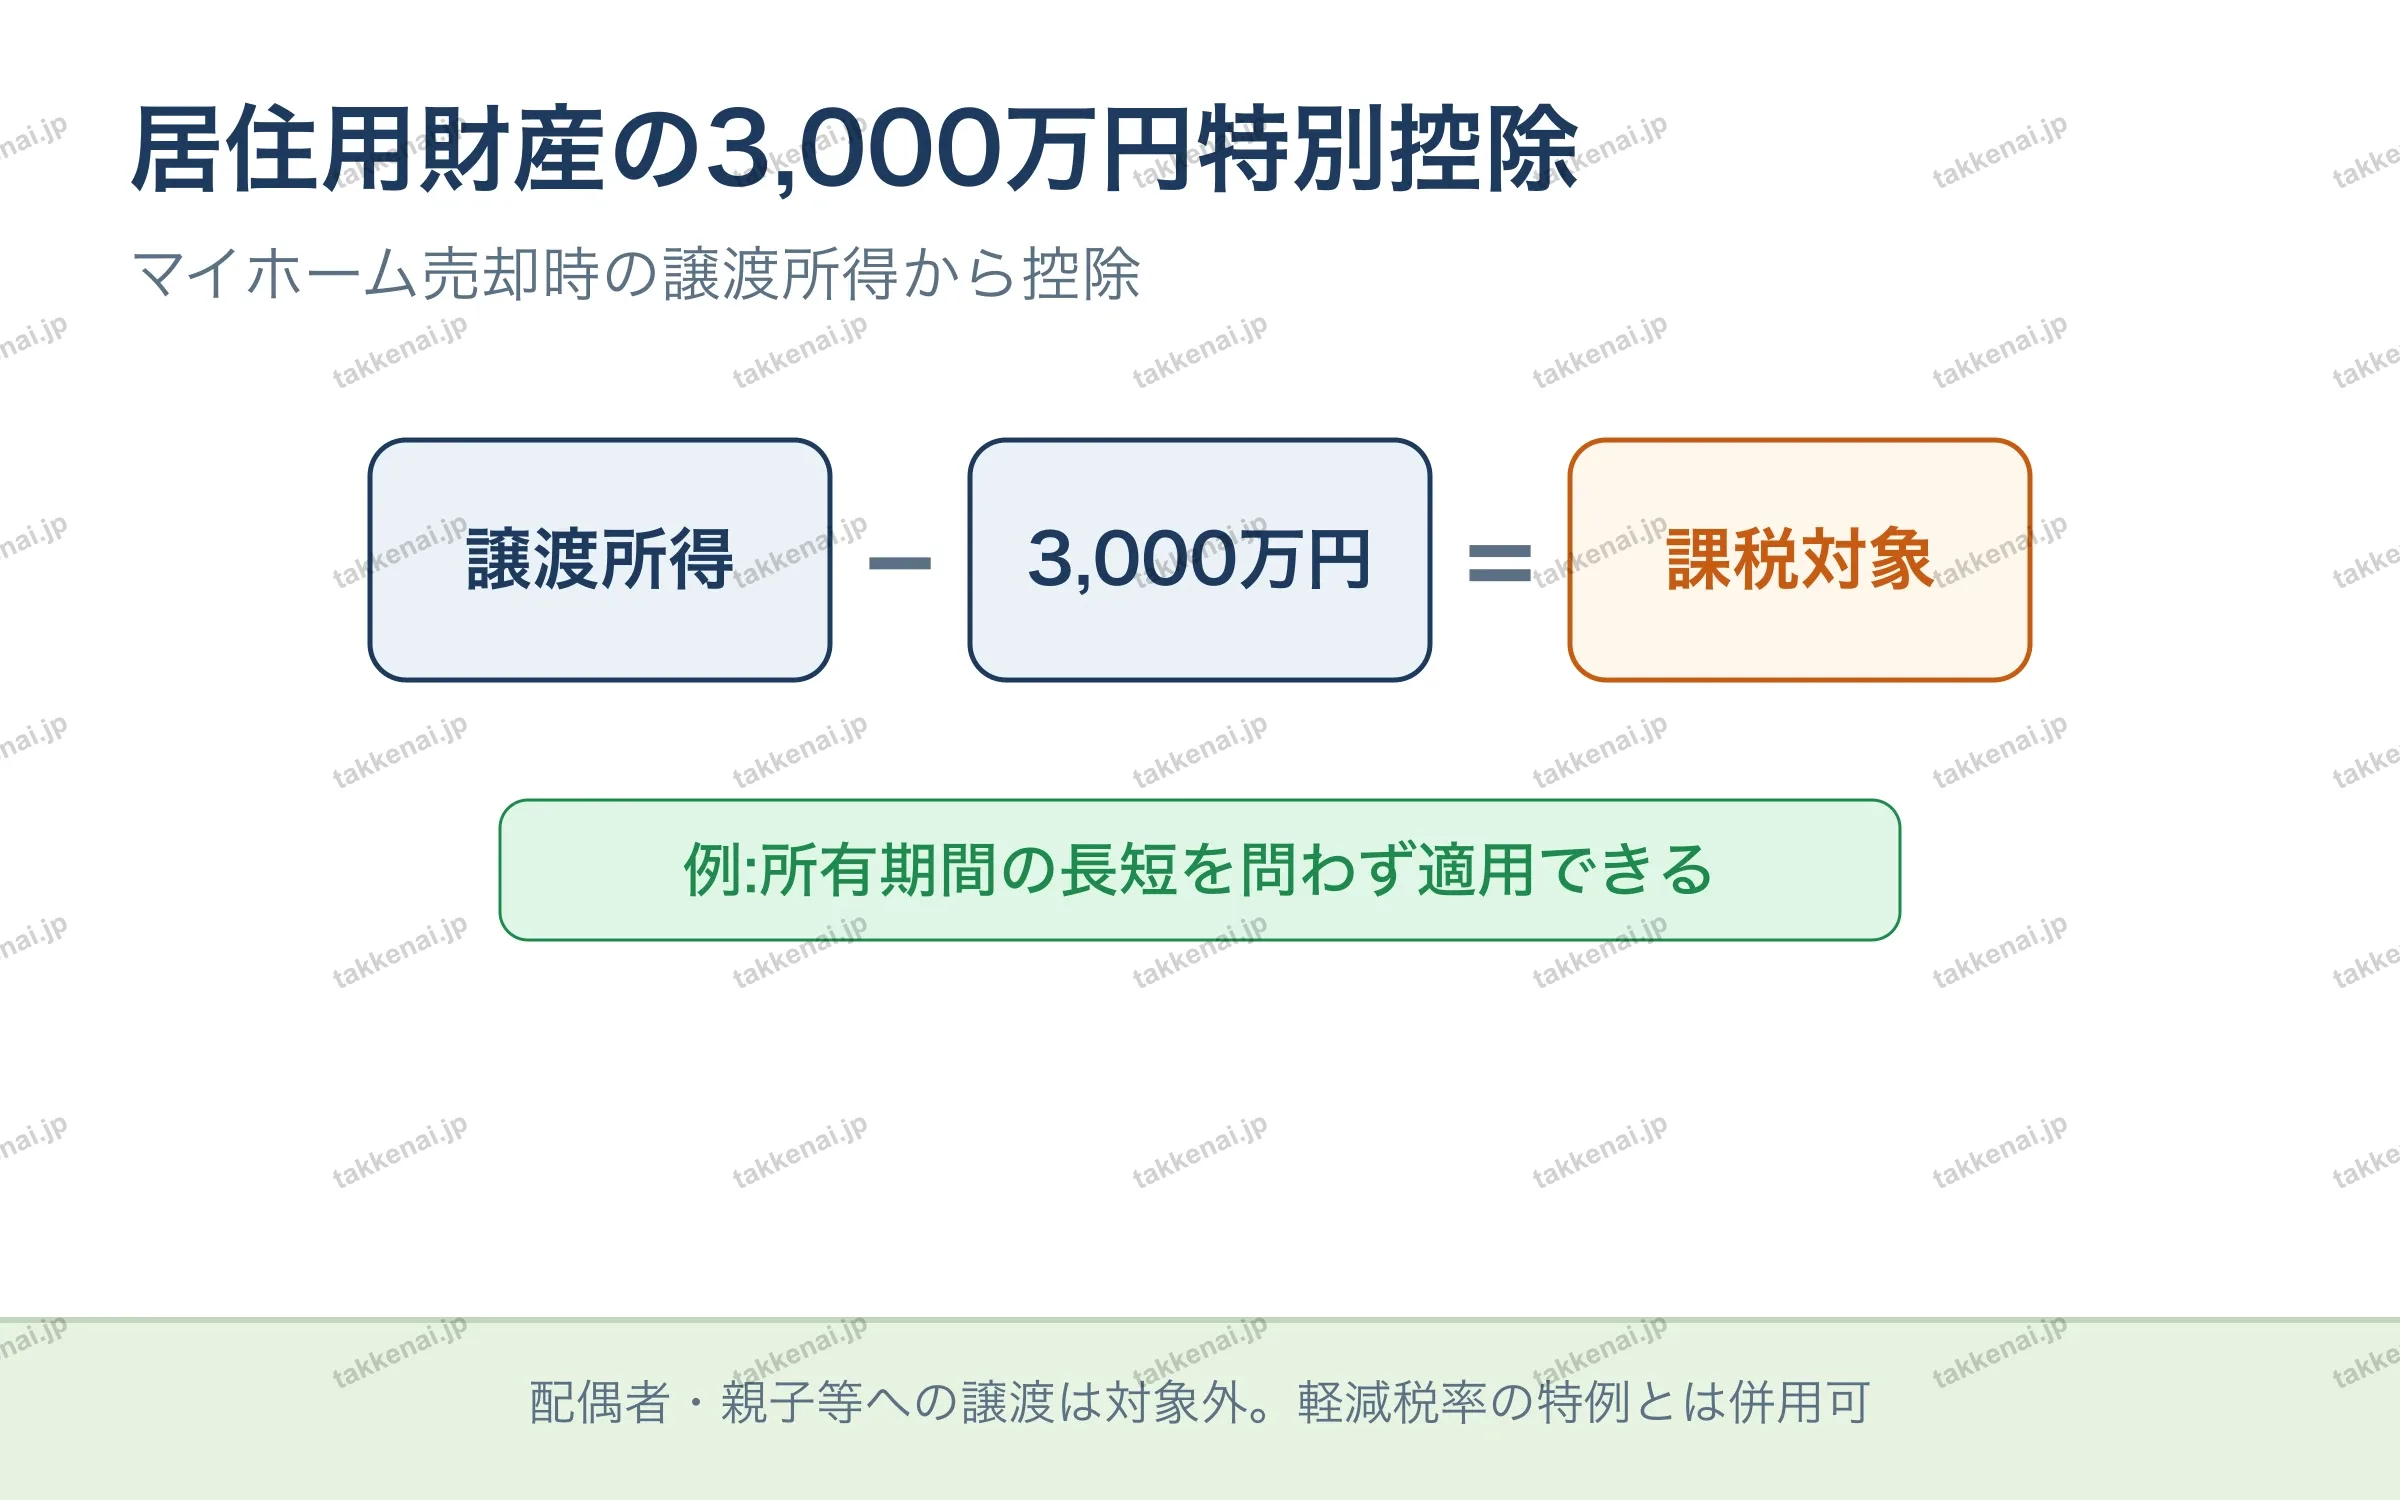
居住用財産の3,000万円特別控除は、マイホームを売ったときに、その譲渡所得から3,000万円を差し引いて課税対象を計算できる特例です。所有期間の長短を問わず適用できるのが大きな特徴です。ただし配偶者や親子など一定の身内への譲渡は対象外となります。また、軽減税率の特例とは併用することができます。誰への譲渡なら使えないか、所有期間の要件が不要である点、他の特例との併用の可否が問われます。
本ページは令和8年度試験の法令基準日(2026年4月1日)時点の法令に基づいて記述しています
💡 配偶者・親子等への譲渡は対象外。軽減税率の特例とは併用可
📝 出題ポイント・ひっかけ対策会員限定