
譲渡所得の計算
譲渡益から控除して課税対象を出す
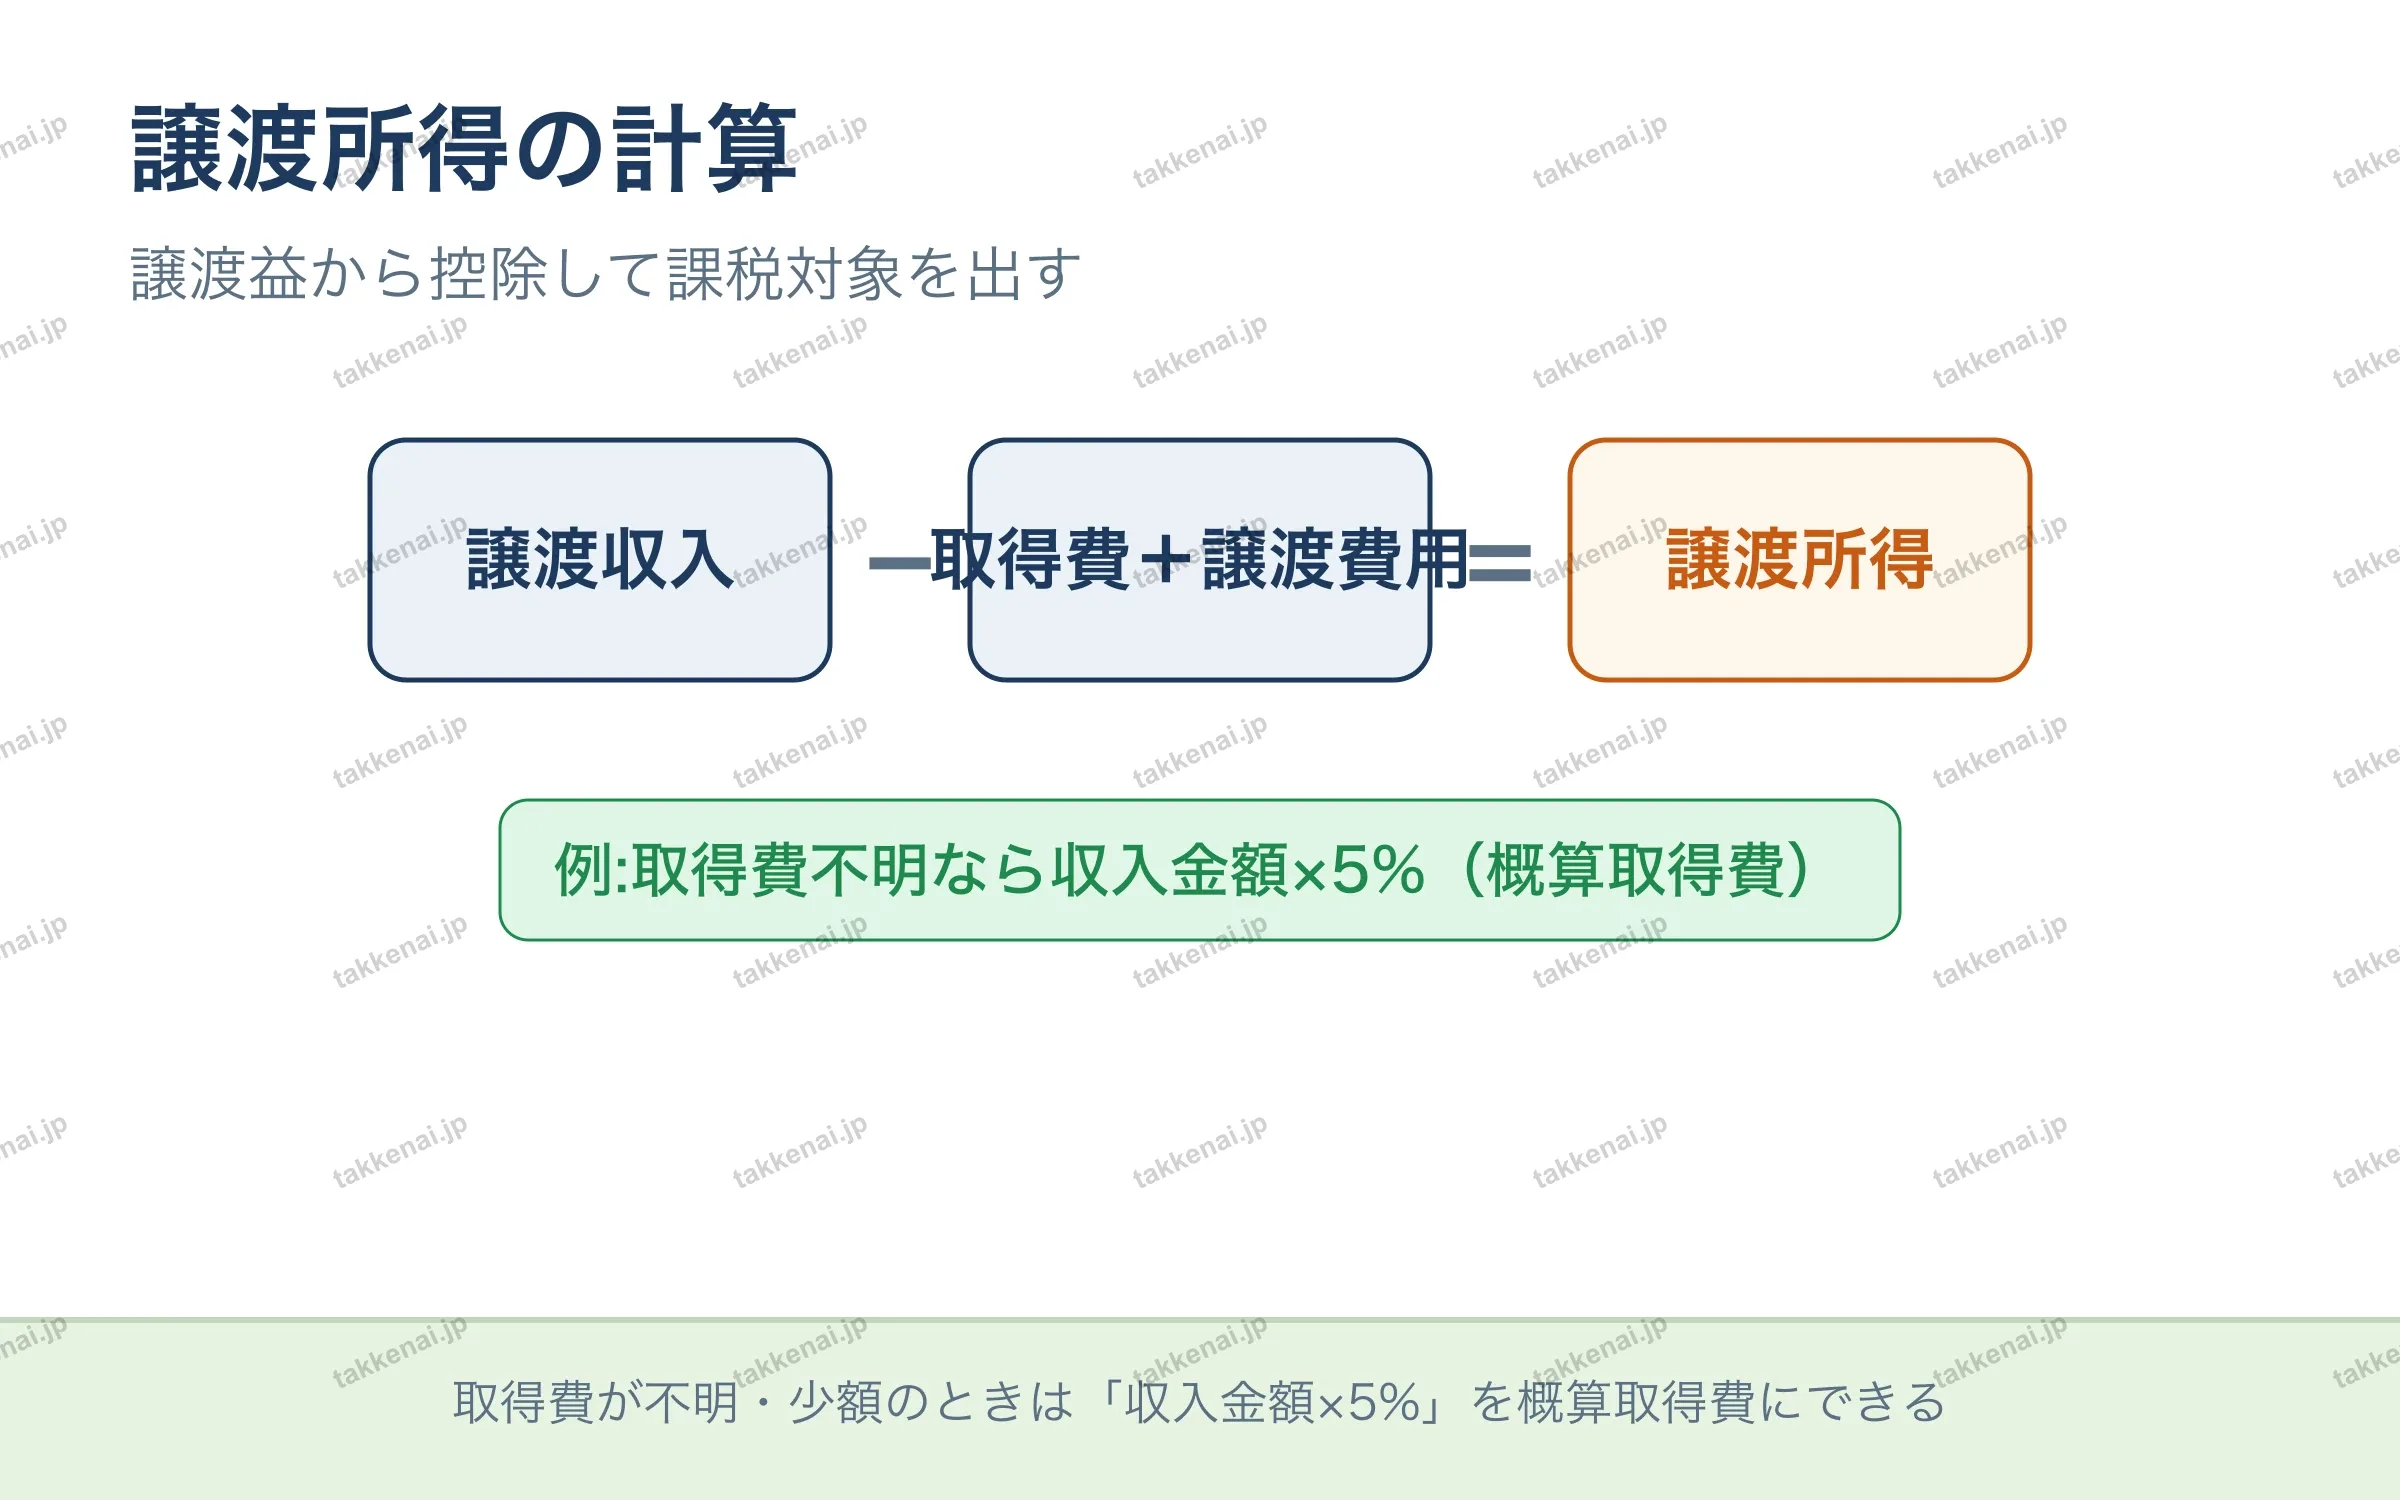
譲渡所得は、土地や建物を売って得た利益を計算するもので、譲渡収入から取得費と譲渡費用を差し引いて求めます。取得費には購入時の代金などが含まれますが、取得費が不明だったり少額だったりするときは、収入金額の5%を概算取得費として用いることができます。計算の基本となる式の構成と、取得費が分からない場合に収入金額×5%が使えるという扱いが、受験では狙われやすいポイントです。
本ページは令和8年度試験の法令基準日(2026年4月1日)時点の法令に基づいて記述しています
💡 取得費が不明・少額のときは「収入金額×5%」を概算取得費にできる
📝 出題ポイント・ひっかけ対策会員限定