
不動産取得税の免税点
令和8年度改正・改正前後の比較
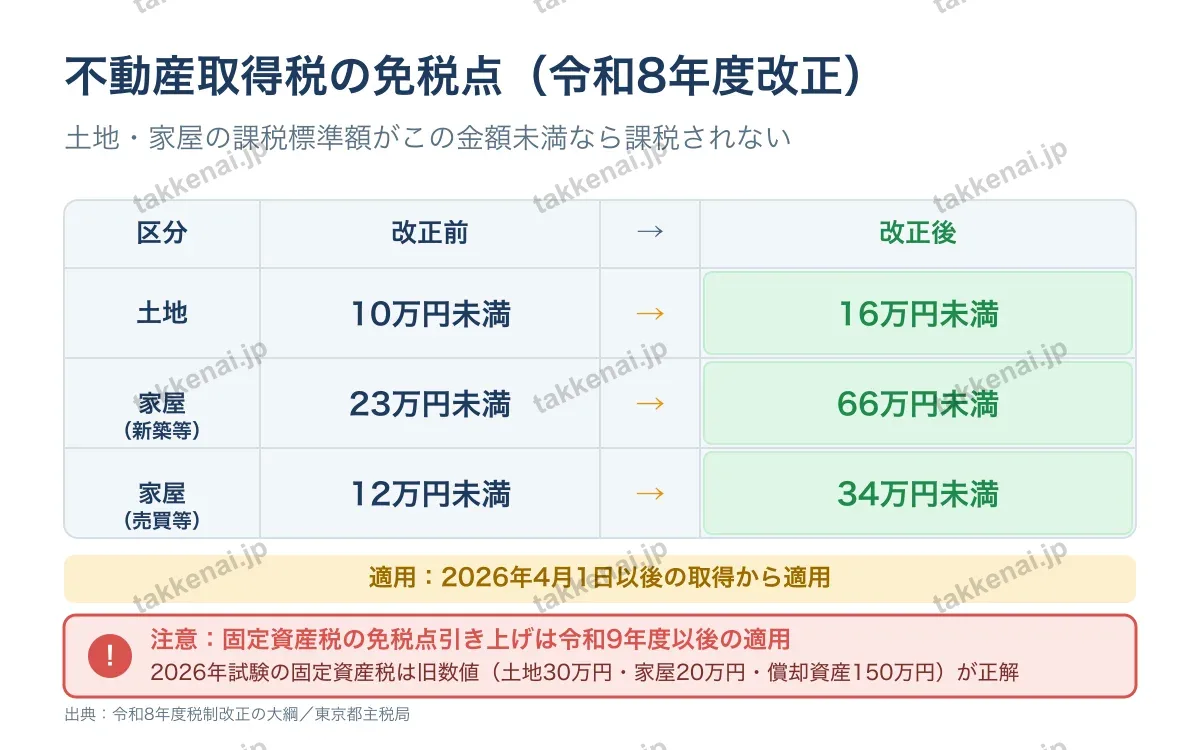
令和8年度税制改正で、不動産取得税の免税点は土地10万円→16万円、新築等の家屋23万円→66万円、売買等の家屋12万円→34万円にそれぞれ引き上げられました(2026年4月1日以後の取得に適用)。一方、固定資産税の免税点引き上げは令和9年度以後の適用のため、2026年試験の固定資産税は旧数値(土地30万円・家屋20万円・償却資産150万円)が出題対象です。
免税点は「税額」や「控除額」ではありません
取得日の区分と、課税標準となる額が免税点に満たないかを確認します。2026年4月1日以降の取得は土地16万円、建築による家屋66万円、その他の家屋34万円。ちょうど同額なら、この免税点による非課税にはなりません。住宅の軽減制度とは条件が異なります。
本ページは2026年度試験の学習用です。実際の取得では所在地、取得日、評価額、軽減申請の条件を管轄の税務窓口へ確認してください。免税点を購入価格から一律に差し引く計算はできません。
上記の出典確認:2026-10-20。実際の税額・軽減の適用可否を判定するものではありません。
本ページは令和8年度試験の法令基準日(2026年4月1日)時点の法令に基づいて記述しています
💡 固定資産税の免税点はR9年度から(2026年試験は旧数値)
📝 出題ポイント・ひっかけ対策会員限定