
印紙税の納税義務者
誰が印紙税を納めるか
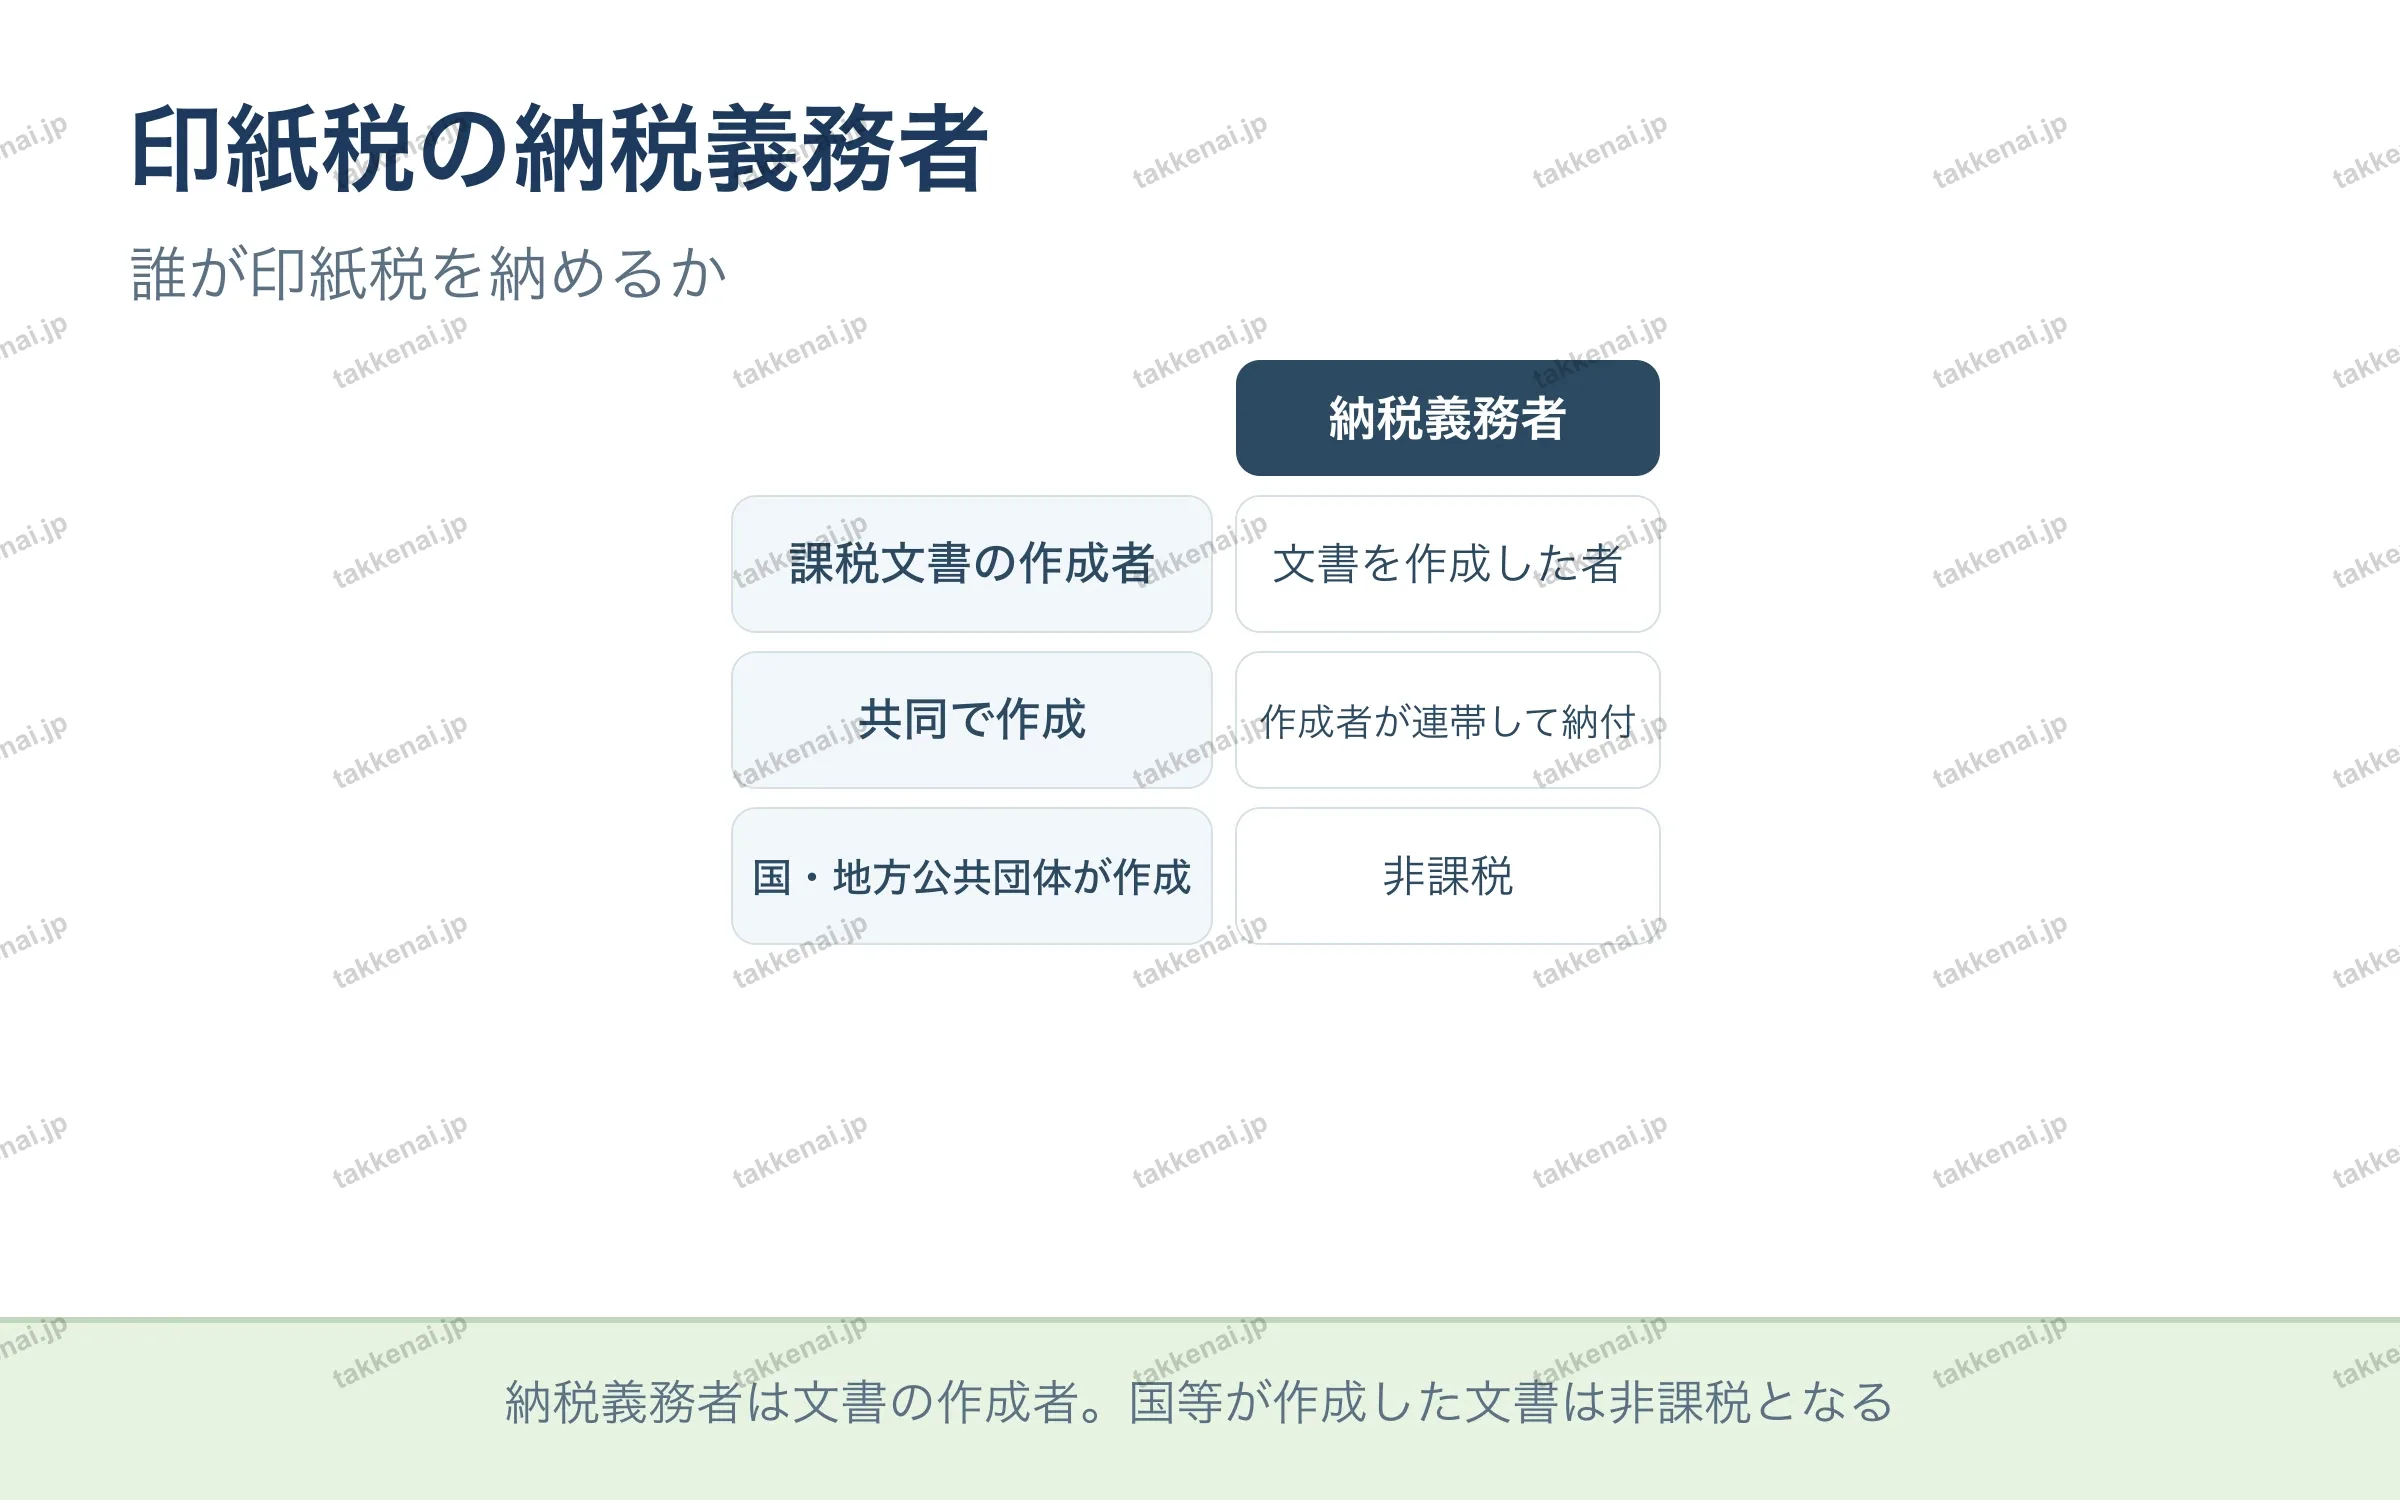
印紙税の納税義務者は、課税文書を作成した者です。複数の者が共同で一つの文書を作成した場合は、その作成者が連帯して納付する義務を負います。一方、国や地方公共団体が作成した文書は非課税となり、印紙を貼る必要はありません。誰が文書を作ったかという「作成者」を基準に判断する点が、この論点の要点です。
本ページは令和8年度試験の法令基準日(2026年4月1日)時点の法令に基づいて記述しています
💡 納税義務者は文書の作成者。国等が作成した文書は非課税となる
📝 出題ポイント・ひっかけ対策会員限定