
各税の課税標準
何を基準に税額を計算するか
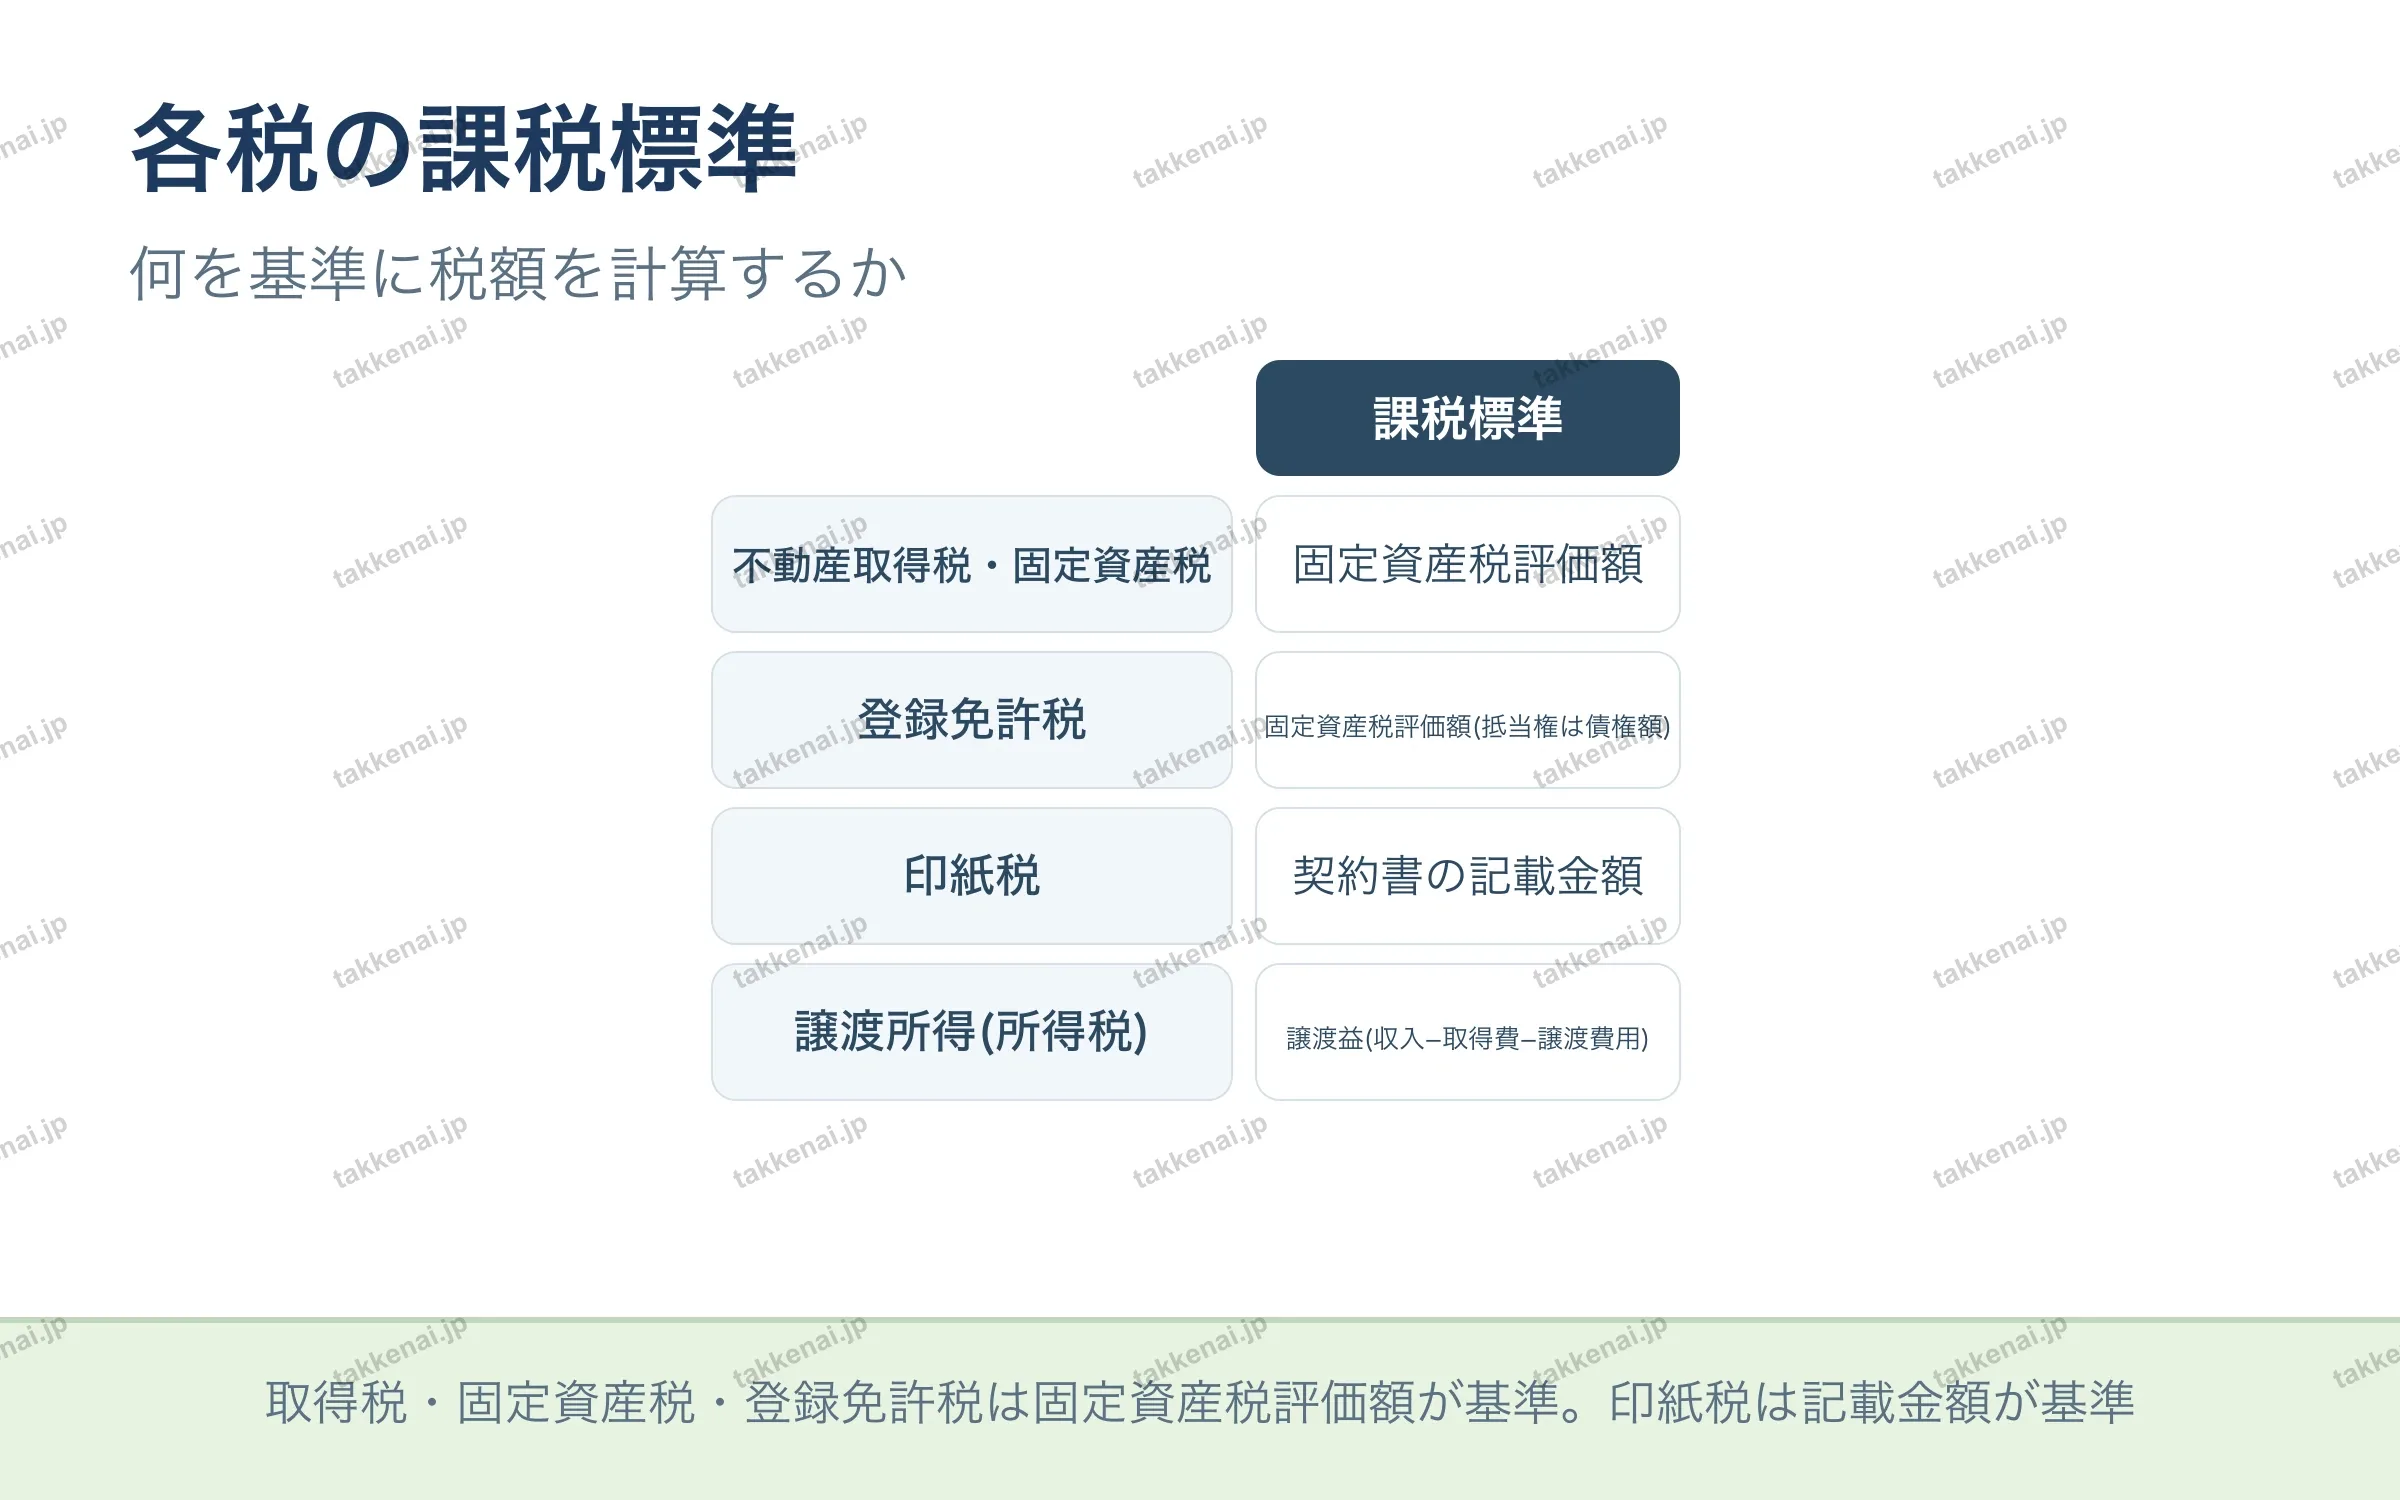
各税は何を基準に税額を計算するかが異なります。不動産取得税・固定資産税・登録免許税は固定資産税評価額が課税標準です。ただし登録免許税の抵当権設定は債権額が基準になります。印紙税は契約書の記載金額、譲渡所得(所得税)は収入から取得費と譲渡費用を差し引いた譲渡益が基準となります。
本ページは令和8年度試験の法令基準日(2026年4月1日)時点の法令に基づいて記述しています
💡 取得税・固定資産税・登録免許税は固定資産税評価額が基準。印紙税は記載金額が基準
📝 出題ポイント・ひっかけ対策会員限定